1. Hva er Least Squares Moving Average?
Least Squares Moving Average (LSMA), også kjent som End Point Moving Average, er en type glidende gjennomsnitt som bruker minste kvadraters regresjonsmetode på de siste n datapunktene for å finne den best tilpassede linjen. Denne linjen brukes deretter til å anslå verdien på neste tidspunkt. I motsetning til tradisjonelle glidende gjennomsnitt legger LSMA vekt på slutten av datasettet, som antas å være mer relevant for å forutsi fremtidige trender.
LSMA-beregningen går ut på å finne den lineære regresjonslinjen som minimerer summen av kvadratene av de vertikale avstandene fra punktene til linjen. Denne metoden er særlig effektiv til å redusere etterslepet som vanligvis følger med glidende gjennomsnitt. Ved å fokusere på å redusere avstanden mellom punktene og linjen forsøker LSMA å gi en mer nøyaktig og responsiv indikasjon på retningen og styrken til en trend.
Tradere foretrekker ofte LSMA fremfor andre glidende gjennomsnitt fordi det følger prisbevegelsene tett og gir tidlige signaler om trendskifter. Det er særlig nyttig i trendmarkeder, der det er avgjørende å identifisere starten og slutten på pristrender for å ta beslutninger i rett tid.
LSMA kan tilpasses og brukes på ulike tidsrammer, noe som gjør det til et allsidig verktøy for tradere som handler på ulike tidshorisonter, fra intradag til langsiktige investeringsstrategier. Som alle tekniske indikatorer bør imidlertid LSMA brukes sammen med andre verktøy og analysemetoder for å bekrefte signaler og øke handelsnøyaktigheten.
2. Hvordan beregner du Least Squares Moving Average?
Å beregne Least Squares Moving Average (LSMA) krever flere trinn, der statistiske metoder brukes til å tilpasse en lineær regresjonslinje til sluttkursene til et verdipapir over en bestemt periode. Formelen for den lineære regresjonslinjen er:
y = mx + b
Der:
- y er den anslåtte prisen,
- m er stigningstallet til linjen,
- x er tidsvariabelen,
- b er skjæringspunktet med y-aksen.
For å finne verdiene for m og b gjør du følgende:
- Tildel fortløpende tall til hver periode (f.eks. 1, 2, 3, …, n) som x-verdier.
- Bruk sluttkursene for hver periode som y-verdier.
- Beregn stigningstallet (m) til regresjonslinjen med formelen:
m = (N Σ(xy) – Σx Σy) / (N Σ(x^2) – (Σx)^2)
Der:
- N er antall perioder,
- Σ betegner summen over de aktuelle periodene,
- x og y er henholdsvis de enkelte periodenumrene og sluttkursene.
- Beregn skjæringspunktet med y-aksen (b) for linjen med formelen:
b = (Σy – m Σx) / N
- Når du har funnet m og b, kan du anslå neste verdi ved å sette inn den tilsvarende x-verdien (som er N+1 for neste periode) i regresjonslikningen y = mx + b.
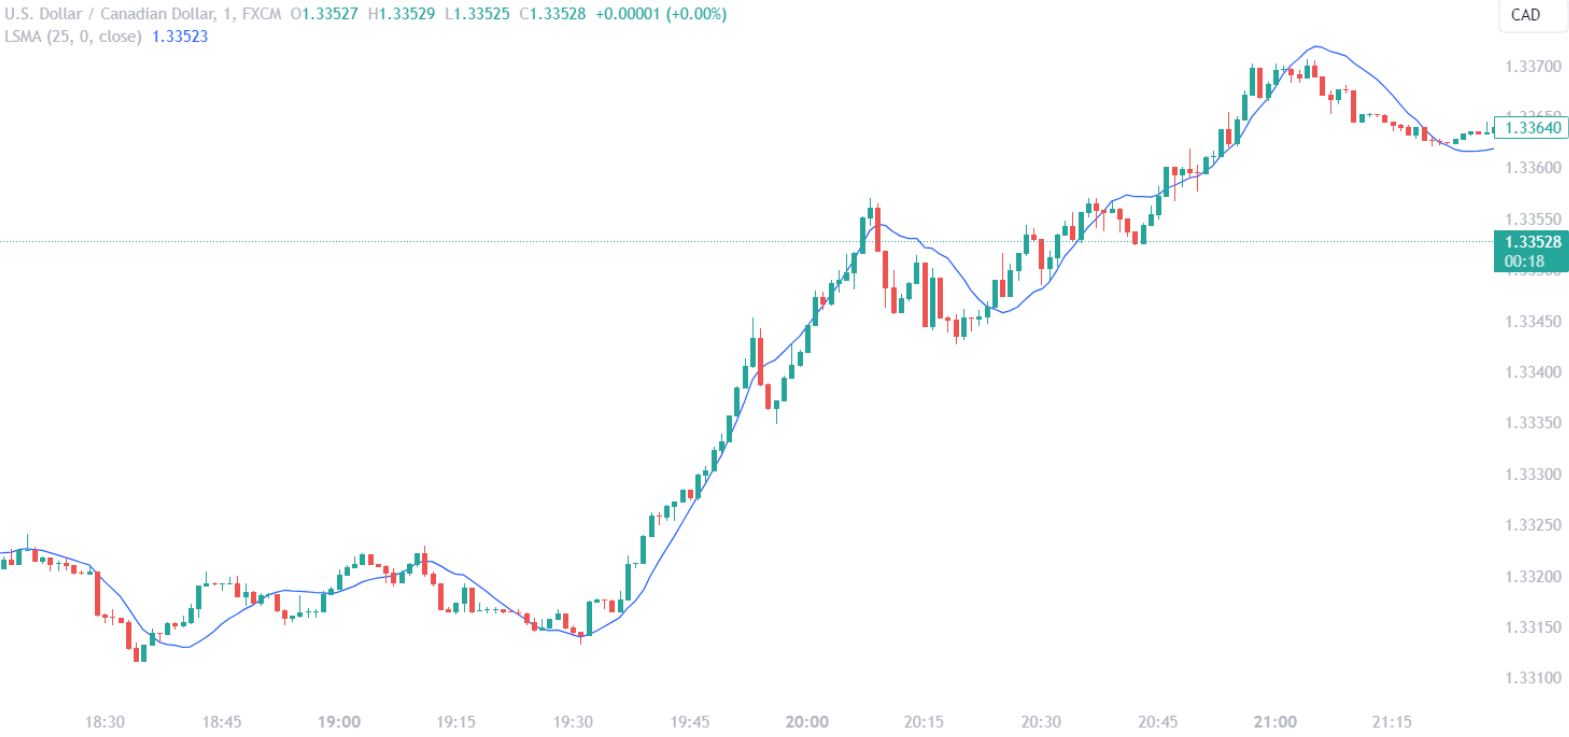
Disse beregningene gir sluttpunktet for LSMA i den gjeldende perioden, som deretter kan tegnes som en sammenhengende linje over priskurven og flytter seg fremover etter hvert som nye data blir tilgjengelige.
I praksis har de fleste handelsplattformer LSMA som en innebygd teknisk indikator, som automatiserer disse beregningene og oppdaterer det glidende gjennomsnittet i sanntid. Dette gjør at tradere kan konsentrere seg om å analysere markedet uten å måtte regne manuelt.
2.1. Forstå formelen for Least Squares Moving Average
Forstå stigningstallet og skjæringspunktet i LSMA
Kjernekomponentene i LSMA-formelen, stigningstallet (m) og skjæringspunktet med y-aksen (b), er avgjørende for å forstå trendens retning. Stigningstallet viser hvor raskt verdipapirets pris endrer seg over tid. Et positivt stigningstall tilsier en opptrend, og viser at prisene stiger etter hvert som tiden går. Et negativt stigningstall peker derimot mot en nedtrend, der prisene faller over de valgte periodene.
Skjæringspunktet med y-aksen viser hvor regresjonslinjen krysser y-aksen. Dette skjæringspunktet representerer den anslåtte prisen når tidsvariabelen (x) er null. I handelssammenheng handler skjæringspunktet mindre om selve krysningspunktet og mer om rollen det spiller sammen med stigningstallet når fremtidige priser beregnes.
Beregne prediktive verdier med LSMA
Når stigningstallet og skjæringspunktet er bestemt, brukes verdiene til å anslå fremtidige priser. Den prediktive naturen til LSMA ligger i likningen y = mx + b. Verdien for hver ny periode anslås ved å sette N+1 inn i likningen, der N er nummeret på den siste kjente perioden. Denne evnen til å forutsi er det som skiller LSMA fra enkle glidende gjennomsnitt, som bare tar gjennomsnittet av tidligere priser uten noen retningskomponent.
LSMAs fokus på å minimere summen av kvadratene av de vertikale avstandene fra linjen reduserer støyen effektivt og gir en jevnere fremstilling av pristrenden. Denne utjevningseffekten er særlig nyttig i volatile markeder, der den kan hjelpe tradere med å se den underliggende trenden midt i prissvingningene.
Praktisk bruk av LSMA-verdier
For tradere betyr praktisk bruk av LSMA-verdier at de følger med på stigningstallets retning og størrelse. Et brattere stigningstall tilsier en sterkere trend, mens et flatere stigningstall kan tyde på at trenden svekkes eller snur. I tillegg kan plasseringen av LSMA-linjen i forhold til prisbevegelsen fungere som et signal: priser over LSMA-linjen kan tyde på bullish forhold, mens priser under kan tyde på bearish forhold.
Fordi LSMA-formelen tilpasser seg de nyeste markedsdataene, er den et dynamisk og fremtidsrettet verktøy. Når nye prisdata blir tilgjengelige, beregnes LSMA-linjen på nytt, slik at det glidende gjennomsnittet forblir relevant og oppdatert som beslutningsgrunnlag.
| Komponent | Rolle i LSMA | Betydning for handel |
|---|---|---|
| Stigningstall (m) | Hastigheten på prisendringen | Viser trendens retning og styrke |
| Skjæringspunkt med y-aksen (b) | Anslått pris når x=0 | Brukes i formelen for å beregne fremtidige priser |
| Prediktiv likning (y=mx+b) | Anslår fremtidige priser | Hjelper med å forutse at trenden fortsetter eller snur |
Ved å forstå det matematiske grunnlaget og de praktiske konsekvensene av LSMA-formelen kan tradere utnytte denne indikatoren bedre i markedsanalysen og handelsstrategiene sine.
2.2. Implementere Least Squares Moving Average i Python
Merk: Denne metoden er for avanserte tradere som kan Python-programmering. Hvis du ikke føler deg trygg på dette, kan du hoppe til del 3.
For å implementere Least Squares Moving Average (LSMA) i Python bruker man vanligvis biblioteker som NumPy for numeriske beregninger og pandas for databehandling. Implementeringen går ut på å lage en funksjon som tar en serie sluttkurser og lengden på det glidende gjennomsnittet som input.
Først genereres en sekvens av tidsverdier (x) som svarer til sluttkursene (y). Biblioteket NumPy har funksjoner som np.arange() for å lage denne sekvensen, som er nødvendig for å beregne summene som kreves i formlene for stigningstall og skjæringspunkt.
NumPy har også funksjonen np.polyfit(), som er en enkel måte å tilpasse et minste kvadraters polynom av en gitt grad til dataene. For LSMA er et førstegradspolynom (lineær tilpasning) riktig. Funksjonen np.polyfit() returnerer koeffisientene til den lineære regresjonslinjen, som tilsvarer stigningstallet (m) og skjæringspunktet med y-aksen (b) i LSMA-formelen.
import numpy as np
import pandas as pd

def calculate_lsma(prices, period):
    x = np.arange(period)
    y = prices[-period:]
    m, b = np.polyfit(x, y, 1)
    return m * (period - 1) + b
Funksjonen ovenfor kan brukes på en pandas DataFrame som inneholder sluttkursene. Ved å bruke metoden rolling sammen med apply kan LSMA beregnes for hvert vindu med den angitte perioden gjennom hele datasettet.
df['LSMA'] = df['Close'].rolling(window=period).apply(calculate_lsma, args=(period,))
I denne implementeringen er funksjonen calculate_lsma laget for å brukes med metoden apply, slik at LSMA-verdiene kan beregnes løpende. Den resulterende kolonnen LSMA i DataFrame gir en tidsserie av LSMA-verdier som kan plottes mot sluttkursene for å visualisere trenden.
Ved å integrere LSMA i et Python-handelsskript kan tradere automatisere trendanalysen og eventuelt utvikle algoritmiske handelsstrategier som reagerer på signalene LSMA genererer. Etter hvert som nye prisdata legges til i DataFrame, kan LSMA beregnes på nytt, noe som gir kontinuerlig trendanalyse i sanntid.
| Funksjon | Bruk | Beskrivelse |
|---|---|---|
np.arange() |
Generere sekvens | Lager tidsverdier for LSMA-beregningen |
np.polyfit() |
Tilpasse regresjonslinje | Beregner stigningstallet og skjæringspunktet for LSMA |
rolling() |
Bruke funksjon over et vindu | Muliggjør løpende beregning av LSMA i pandas |
apply() |
Bruke egendefinert funksjon | Bruker LSMA-beregningen på hvert rullende vindu |
3. Hvordan stiller du inn Least Squares Moving Average?
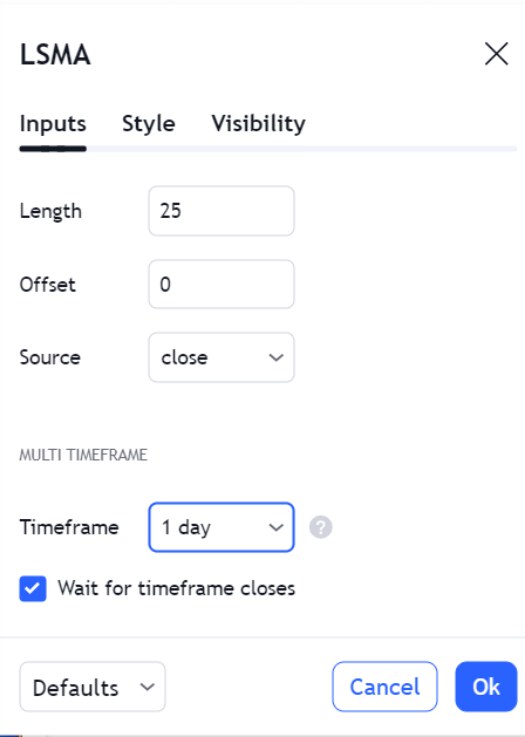
Å stille inn Least Squares Moving Average (LSMA) riktig er avgjørende for å få mest mulig ut av det i en handelsstrategi. Den viktigste innstillingen for LSMA er periodelengden, som bestemmer hvor mange datapunkter som brukes i regresjonsanalysen. Perioden kan justeres etter hva traderen fokuserer på, enten det er kortsiktige prisbevegelser eller langsiktig trendanalyse. En kortere periodelengde gir et mer følsomt LSMA som reagerer raskt på prisendringer, mens en lengre periode gir en jevnere linje som er mindre utsatt for whipsaws.
En annen viktig innstilling er kildeprisen. Selv om sluttkurser er det vanligste, kan tradere velge å bruke LSMA på åpningskurs, høyeste kurs, laveste kurs eller et gjennomsnitt av disse. Valget av kildepris kan påvirke følsomheten til LSMA og bør stemme overens med traderens analysemetode.
For å finjustere LSMA ytterligere kan tradere justere forskyvningsverdien, som flytter LSMA-linjen fremover eller bakover i diagrammet. En forskyvning kan hjelpe med å få LSMA nærmere den gjeldende prisbevegelsen eller gi en tydeligere visuell indikasjon på trendens retning.
Avanserte oppsett kan innebære å bruke en multiplikator på stigningstallet eller å lage en kanal rundt LSMA ved å legge til og trekke fra en fast verdi eller en prosentandel av LSMA-linjen. Slike endringer kan hjelpe med å identifisere overkjøpte og oversolgte forhold.
| Innstilling | Beskrivelse | Effekt |
|---|---|---|
| Periodelengde | Antall datapunkter til regresjonen | Påvirker følsomhet og jevnhet |
| Kildepris | Pristypen som brukes (close, open, high, low) | Påvirker LSMAs følsomhet for pris |
| Forskyvning | Flytter LSMA-linjen i diagrammet | Hjelper med visuell tilpasning og trendindikasjon |
| Multiplikator/kanal | Justerer stigningstallet eller lager et område rundt LSMA | Hjelper med å oppdage ekstreme markedsnivåer |
Uansett hvilke innstillinger du velger, er det viktig å backteste LSMA med historiske data for å bekrefte at det fungerer i handelsstrategien. Kontinuerlig optimalisering kan være nødvendig etter hvert som markedsforholdene endrer seg, slik at LSMA-innstillingene fortsatt passer til traderens mål og risikotoleranse.
3.1. Finne den optimale periodelengden
Finne den optimale periodelengden for LSMA
Den optimale periodelengden for Least Squares Moving Average (LSMA) avhenger av handelsstil og markedsdynamikk. Daytradere kan foretrekke kortere perioder, for eksempel 5 til 20 dager, for å fange raske, betydelige bevegelser. Swingtradere eller investorer kan i stedet vurdere perioder fra 20 til 200 dager for å filtrere bort markedsstøy og tilpasse seg mer langsiktige trender.
Å velge den optimale perioden krever en analyse av avveiningen mellom responsivitet og stabilitet. En kortere periodelengde øker responsiviteten og gir tidlige signaler som kan være avgjørende for å utnytte kortsiktige muligheter. Det kan imidlertid også føre til falske signaler fordi LSMA blir mer følsomt for pristopper. En lengre periodelengde gir derimot større stabilitet, med færre, men potensielt mer pålitelige signaler som egner seg til å bekrefte etablerte trender.
Backtesting er uunnværlig for å finne den periodelengden som stemmer med historisk ytelse. Tradere bør teste ulike periodelengder for å se hvor effektivt LSMA er til å gi lønnsomme signaler i lys av tidligere markedsforhold. Denne empiriske tilnærmingen hjelper med å vurdere indikatorens prediktive kraft og justere periodelengden deretter.
Volatilitet er en annen viktig faktor som påvirker periodelengden. Miljøer med høy volatilitet kan ha nytte av en lengre periode for å unngå whipsaws, mens forhold med lavere volatilitet kan passe bedre til en kortere periode, slik at tradere kan reagere raskt på små prisendringer.
| Markedsforhold | Foreslått periodelengde | Begrunnelse |
|---|---|---|
| Høy volatilitet | Lengre periode | Reduserer støy og falske signaler |
| Lav volatilitet | Kortere periode | Øker følsomheten for prisbevegelser |
| Kortsiktig handel | 5-20 dager | Fanger raske markedsskifter |
| Langsiktig handel | 20-200 dager | Filtrerer bort kortsiktige svingninger |
Til syvende og sist finnes det ingen periodelengde som passer for alle. Det er en personlig parameter som må finjusteres etter traderens risikoprofil, handelshorisont og markedets volatilitet. Kontinuerlig evaluering og justering av periodelengden sørger for at LSMA forblir et relevant og effektivt verktøy for markedsanalyse.
3.2. Tilpasse til markedsvolatilitet
Volatilitetsjusterte LSMA-perioder
Å tilpasse Least Squares Moving Average (LSMA) til markedsvolatilitet innebærer å kalibrere periodelengden slik at den gjenspeiler de rådende markedsforholdene. Volatilitet, et statistisk mål på spredningen i avkastningen til et gitt verdipapir eller en markedsindeks, påvirker oppførselen til glidende gjennomsnitt betydelig. I svært volatile markeder kan LSMA med kort periode bli for ustadig og gi for mye støy, noe som kan føre til feiltolking av trendsignaler. I scenarioer med lav volatilitet kan på den andre siden et LSMA med lang periode bli for tregt og gå glipp av gunstige bevegelser og trendskifter.
For å dempe disse problemene kan tradere bruke volatilitetsindekser, som VIX, som veiledning for justeringen av LSMA-perioden. En høyere VIX-verdi, som tyder på økt markedsvolatilitet, kan tilsi at LSMA-perioden bør forlenges for å dempe effektene av pristopper og markedsstøy. Når VIX er lav og signaliserer roligere markedsforhold, kan en kortere LSMA-periode være en fordel, siden den gir en mer smidig respons på prisbevegelser.
Å bygge inn en mekanisme for dynamisk periodejustering basert på volatilitet kan forbedre ytelsen til LSMA ytterligere. Denne tilnærmingen innebærer å endre periodelengden i sanntid etter hvert som volatilitetsnivået endrer seg. En enkel regel for volatilitetsjustering kan for eksempel være å øke LSMA-perioden med en prosentandel som er proporsjonal med økningen i et volatilitetsmål, og omvendt.
Volatilitetsbånd kan også brukes sammen med LSMA for å lage en volatilitetsjustert kanal. Bredden på disse båndene svinger med endringer i volatiliteten og gir visuelle hint om mulige utbrudds- eller konsolideringsfaser. Denne metoden finjusterer ikke bare inngangs- og utgangssignalene, men hjelper også med å sette stop loss-nivåer som stemmer med den aktuelle markedsvolatiliteten.
| Volatilitetsnivå | LSMA-justering | Formål |
|---|---|---|
| Høy | Øk perioden | Reduser støy og falske signaler |
| Lav | Reduser perioden | Øk responsiviteten for prisendringer |
Tradere bør være oppmerksomme på at selv om tilpasning til volatilitet kan gjøre LSMA mer nyttig, er det ikke noe universalmiddel. Kontinuerlig overvåking og backtesting er fortsatt avgjørende for å sikre at justeringene passer til den samlede handelsstrategien og rammeverket for risikostyring.
4. Hva er effektive strategier med Least Squares Moving Average?
Trendbekreftelsesstrategi
Trendbekreftelsesstrategien bruker LSMA til å bekrefte retningen på markedstrenden. Når LSMAs stigningstall er positivt og prisen ligger over LSMA-linjen, kan tradere se dette som en bekreftelse på en opptrend og en mulighet til å åpne long-posisjoner. Et negativt stigningstall med prisbevegelse under LSMA kan derimot signalisere en nedtrend og få tradere til å vurdere short-posisjoner. Denne strategien legger vekt på hvor viktig stigningstallets retning og prisens relative posisjon er for å ta velbegrunnede handelsbeslutninger.
Utbruddsstrategi
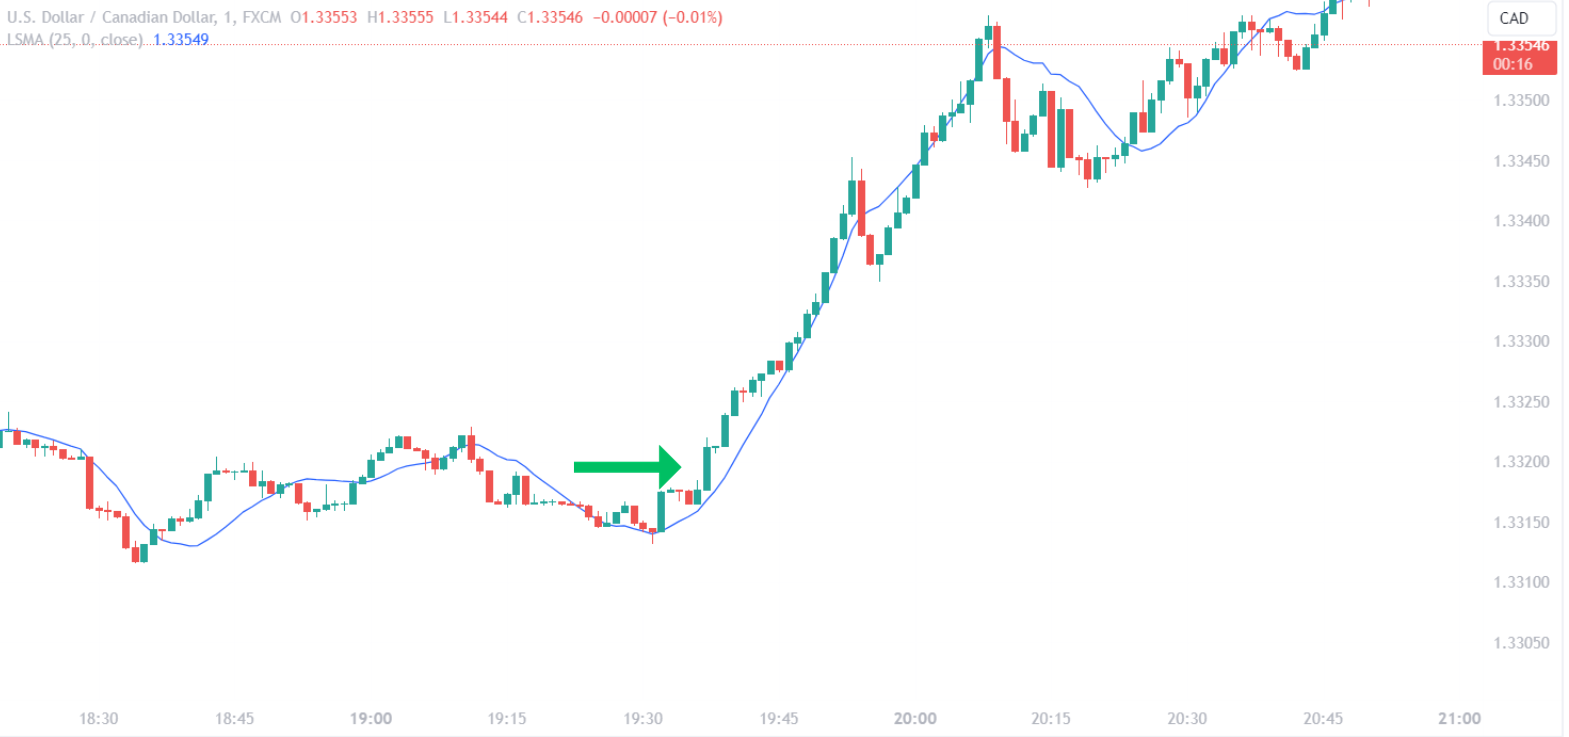
I utbruddsstrategien følger tradere med på prisbevegelser som krysser LSMA-linjen med betydelig momentum, noe som kan tyde på starten på en ny trend. Et utbrudd over LSMA kan tolkes som et bullish signal, mens et brudd under linjen kan ses som bearish. Tradere kombinerer ofte denne strategien med volumanalyse for å bekrefte utbruddets styrke og filtrere bort falske signaler.
Krysningsstrategi med glidende gjennomsnitt
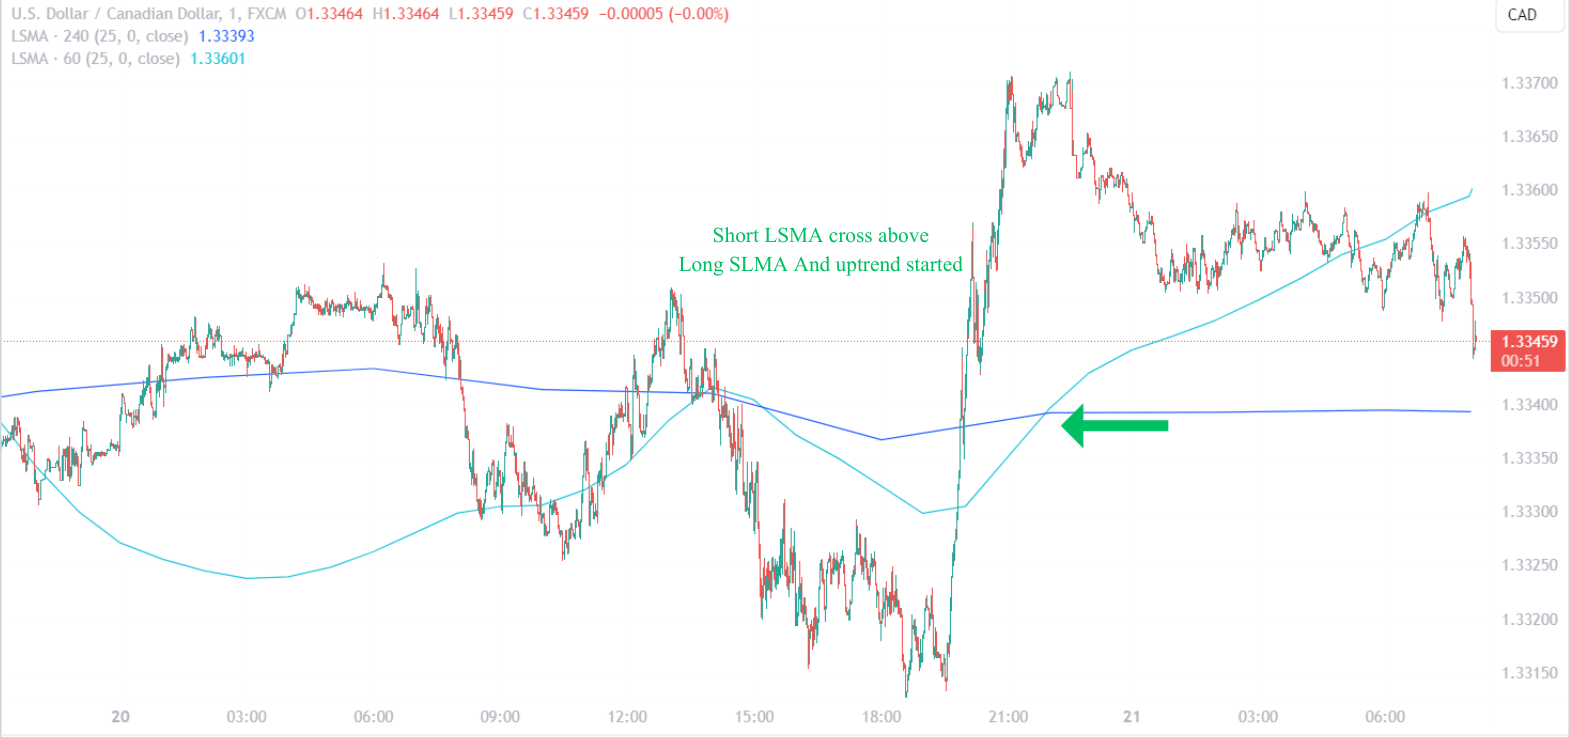
Krysningsstrategien med glidende gjennomsnitt går ut på å bruke to LSMA-er med ulike perioder. Et vanlig oppsett består av et LSMA med kort periode og et LSMA med lang periode. Når LSMA med kort periode krysser over LSMA med lang periode, regnes det vanligvis som et kjøpssignal som tyder på en begynnende opptrend. En krysning nedover kan derimot utløse et salgssignal som tyder på en mulig nedtrend. Med denne tilnærmingen med to LSMA-er kan tradere fange skifter i momentum, og den kan være særlig effektiv i trendmarkeder.
Mean reversion-strategi
Tradere som bruker mean reversion-strategien bruker LSMA som midtlinje for å identifisere prisbevegelser som kan ha strukket seg for langt bort fra trenden. Når prisene avviker betydelig fra LSMA og deretter begynner å vende tilbake, kan tradere vurdere å gå inn i handler i retning av gjennomsnittet. Strategien bygger på antakelsen om at priser over tid har en tendens til å vende tilbake til gjennomsnittet, og LSMA fungerer som et dynamisk referansepunkt for mean reversion.
| Strategi | Beskrivelse | Signal for long-posisjon | Signal for short-posisjon |
|---|---|---|---|
| Trendbekreftelse | Bekrefter trendretningen ved hjelp av LSMAs stigningstall og prisens posisjon | Positivt stigningstall med pris over LSMA | Negativt stigningstall med pris under LSMA |
| Utbrudd | Identifiserer nye trender gjennom krysninger av LSMA-linjen | Prisen bryter over og holder seg over LSMA | Prisen bryter under og holder seg under LSMA |
| Krysning med glidende gjennomsnitt | Bruker to LSMA-er for å oppdage skifter i momentum | LSMA med kort periode krysser over LSMA med lang periode | LSMA med kort periode krysser under LSMA med lang periode |
| Mean reversion | Utnytter at prisen vender tilbake til LSMA | Prisen avviker og vender deretter tilbake mot LSMA | Prisen avviker og vender deretter tilbake mot LSMA |
Disse strategiene viser bare en brøkdel av de mulige bruksområdene for LSMA i handel. Hver strategi kan tilpasses individuelle handelsstiler og markedsforhold. Det er viktig å backteste grundig og bruke god risikostyring når du tar disse LSMA-strategiene inn i en handelsplan.
4.1. Trendfølging med LSMA
Trendfølging med LSMA
Innen trendfølging fungerer Least Squares Moving Average (LSMA) som en kraftfull indikator for å måle retningen og styrken på markedstrender. Trendfølgere bruker LSMA til å finne varige prisbevegelser som kan tyde på et solid inngangspunkt. Ved å følge med på vinkelen og retningen til LSMA kan tradere vurdere hvor sterk den gjeldende trenden er. Et stigende LSMA tyder på oppadgående momentum og dermed et potensial for å åpne eller beholde long-posisjoner. Et fallende LSMA signaliserer på den andre siden nedadgående momentum og antyder muligheter for shorting.
Hvor effektivt LSMA er i trendfølging, henger ikke bare sammen med retningen, men også med plasseringen i forhold til prisen. At prisen konsekvent holder seg over et stigende LSMA bekrefter bullish stemning, mens at prisen vedvarende holder seg under et fallende LSMA understreker bearish stemning. Tradere ser ofte etter disse forholdene for å bekrefte trendfølgingsforutsetningen sin før de gjennomfører handler.
Utbrudd fra konsolideringsfaser til nye trender er spesielt betydningsfulle når de følges av LSMA. Et utbrudd der LSMA beveger seg i samme retning kan styrke sannsynligheten for at en ny trend dannes. Tradere kan følge med på om LSMAs stigningstall akselererer eller bremser for å vurdere om trenden sannsynligvis fortsetter eller går tom for kraft.
| LSMA-oppførsel | Betydning for trenden | Mulig handling |
|---|---|---|
| Stigende LSMA | Oppadgående momentum | Vurder long-posisjoner |
| Fallende LSMA | Nedadgående momentum | Vurder short-posisjoner |
| Pris over stigende LSMA | Bekreftelse på bullish trend | Behold/åpne long-posisjoner |
| Pris under fallende LSMA | Bekreftelse på bearish trend | Behold/åpne short-posisjoner |
Å ta med volumdata kan styrke trendfølgingen med LSMA, siden økt volum under trendbekreftelsen kan gi handelen mer tyngde. På samme måte kan en divergens mellom volum og LSMAs stigningstall fungere som et varselsignal om en svekket trend.
Trendfølging med LSMA er ikke en statisk strategi. Den krever kontinuerlig overvåking av markedsforholdene og oppførselen til LSMA. Siden LSMA beregnes på nytt for hvert nye datapunkt, gjenspeiler det de nyeste prisbevegelsene, slik at tradere kan holde seg på linje med markedets nåværende retning.
4.2. Mean reversion og LSMA
Mean reversion og LSMA
Konseptet mean reversion går ut på at priser og avkastning med tiden beveger seg tilbake mot gjennomsnittet. Dette prinsippet kan brukes med LSMA, som fungerer som en dynamisk midtlinje som viser likevektsnivået prisene forventes å vende tilbake til. Mean reversion-strategier utnytter vanligvis ekstreme avvik fra LSMA, ut fra en hypotese om at prisene over tid vil vende tilbake til dette glidende gjennomsnittet.
I praksis kan tradere sette terskler for hva som regnes som et «ekstremt» avvik. Disse tersklene kan settes ved hjelp av standardavvik eller en prosentvis avstand fra LSMA. Handler åpnes deretter når prisen krysser tilbake over terskelen mot LSMA, noe som tyder på at mean reversion er i gang.
Å sette stop loss- og take profit-nivåer er avgjørende når man bruker mean reversion-strategier med LSMA. Stop loss plasseres vanligvis utenfor den fastsatte terskelen for å begrense risikoen hvis bevegelsen fortsetter i stedet for å snu. Take profit-nivåer kan settes nær LSMA, der prisen forventes å stabilisere seg.
| Terskeltype | Beskrivelse | Bruk |
|---|---|---|
| Standardavvik | Måler hvor mye prisen varierer fra LSMA | Fastsetter grenser for ekstreme prisavvik |
| Prosent | Fast prosentvis avstand fra LSMA | Definerer overstrakte pristilstander |
Fordi LSMA er dynamisk, kan det tilpasse seg skiftende markedsforhold, noe som er en fordel i en mean reversion-sammenheng. Når det gjennomsnittlige prisnivået forskyves, justeres LSMA tilsvarende og gir et stadig oppdatert referansepunkt for å finne mean reversion-muligheter.
Det er viktig at tradere er klar over at mean reversion-strategier med LSMA ikke er ufeilbarlige. Markedsforholdene kan endre seg, og prisene vender kanskje ikke tilbake som forventet. Derfor er risikostyring og backtesting uunnværlig for å bekrefte strategiens effektivitet over ulike markedssykluser og forhold.
4.3. Kombinere LSMA med andre tekniske indikatorer
RSI og LSMA: bekreftelse av momentum
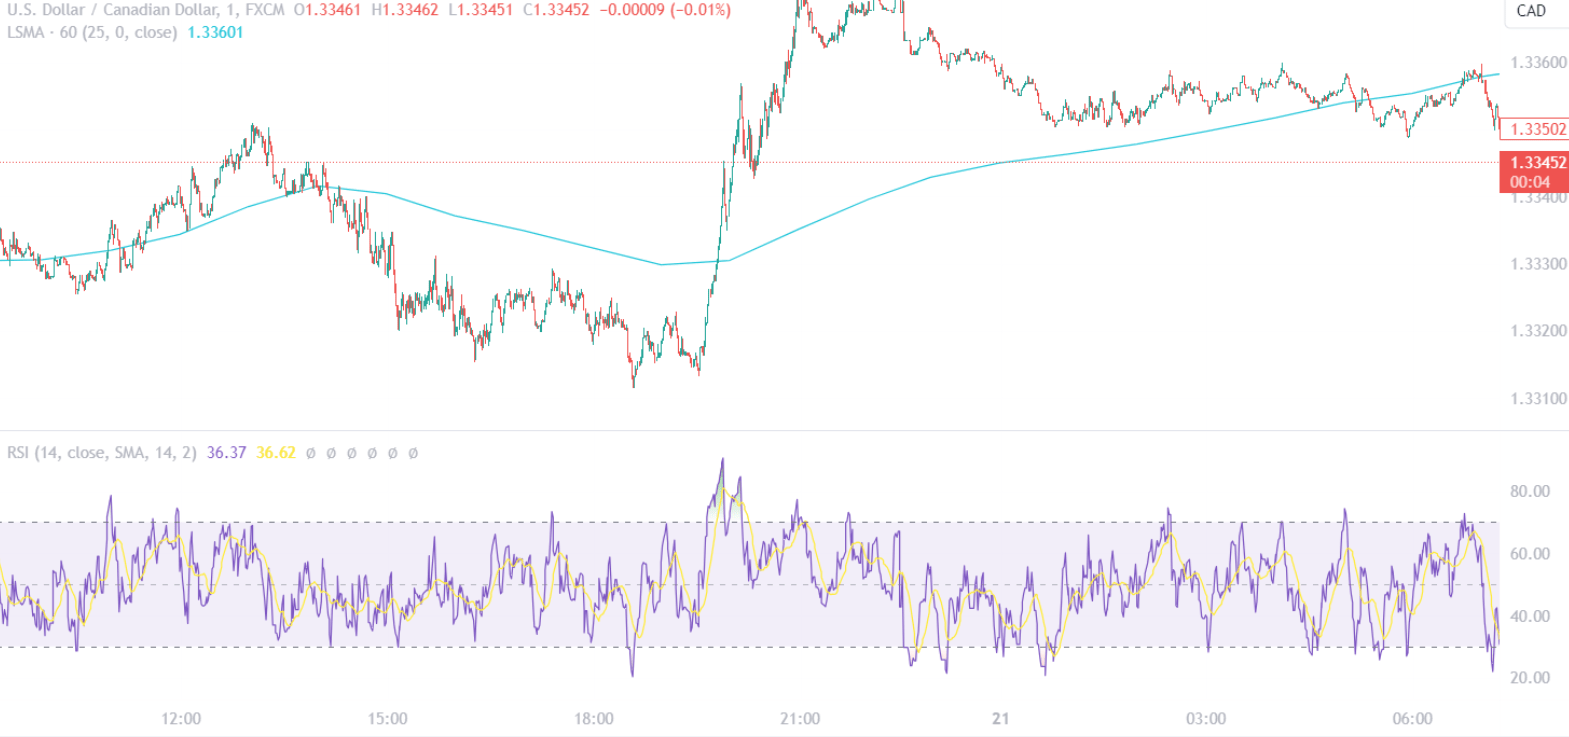
Å kombinere Least Squares Moving Average (LSMA) med Relative Strength Index (RSI) gir et mangesidig bilde av markedsstemningen. RSI, en momentumoscillator, måler hastigheten og endringen i prisbevegelser, vanligvis på en skala fra 0 til 100. En RSI-verdi over 70 tyder på overkjøpt, mens en verdi under 30 tyder på oversolgt. Når LSMA-trenden stemmer med RSI-signalene, får tradere større tillit til det rådende momentumet. For eksempel kan en RSI som krysser over 70 sammen med et LSMA som stiger styrke et bullish syn.
MACD og LSMA: trendstyrke og reversering
Moving Average Convergence Divergence (MACD) er et annet kraftfullt verktøy som kan brukes sammen med LSMA. MACD måler forholdet mellom to glidende gjennomsnitt av et verdipapirs pris. Tradere ser etter at MACD-linjen krysser over signallinjen som et mulig kjøpssignal, og en krysning under som et salgssignal. Når disse MACD-krysningene faller sammen med at LSMA viser en trend i samme retning, tyder det på en robust trend. Hvis MACD derimot divergerer fra LSMA-trenden, kan det signalisere en mulig trendreversering.
Bollinger Bands og LSMA: volatilitets- og trendanalyse
Bollinger Bands tilfører en volatilitetsdimensjon til LSMAs trendanalyse. Denne indikatoren består av et sett linjer som tegnes to standardavvik (positivt og negativt) unna et enkelt glidende gjennomsnitt (SMA) av verdipapirets pris. Når LSMA ligger innenfor Bollinger Bands, bekrefter det trenden innenfor typiske volatilitetsgrenser. Hvis LSMA bryter gjennom båndene, kan det tyde på et volatilitetsutbrudd og en sterkere trend, eller en mulig reversering hvis det skjer i motsatt retning av den rådende trenden.
Kombinere tekniske indikatorer med LSMA
| Indikator | Bruk sammen med LSMA | Formål |
|---|---|---|
| RSI | Bekrefte momentum | Bekrefte overkjøpte/oversolgte forhold med LSMA-trenden |
| MACD | Vurdere trendstyrke og mulige reverseringer | Gjensidig bekreftelse av trendsignaler og divergenser |
| Bollinger Bands | Måle volatilitet og bekrefte trend | Identifisere volatilitetsutbrudd og bekrefte trendstyrke innenfor volatilitetsnormer |
Å kombinere disse indikatorene med LSMA kan gi en helhetlig handelstilnærming, med mer nyanserte analyser og potensielt oppsett med høyere sannsynlighet. Det er imidlertid viktig å huske at ingen indikator er ufeilbarlig. Hver ekstra indikator innfører nye parametere og mulig kompleksitet, så tradere må sørge for å forstå og teste disse kombinasjonene grundig i strategiene sine.
5. Hva bør du tenke på når du bruker Least Squares Moving Average i handel?
Vurdere markedsfasen og bruken av LSMA
Når tradere bruker Least Squares Moving Average (LSMA), må de først kjenne igjen markedsfasen, altså om markedet trender eller beveger seg sidelengs, siden LSMAs effektivitet varierer deretter. I trendfaser kan LSMA hjelpe med å identifisere og bekrefte trendretningen. I et sidelengs marked kan LSMA imidlertid gi mindre pålitelige signaler, fordi gjennomsnittet ikke peker sterkt i noen retning. Tradere bør supplere LSMA med andre indikatorer som passer til den gjeldende markedsfasen, for å gjøre beslutningene mer treffsikre.
LSMAs følsomhet og datastøy
LSMAs følsomhet for nylige prisendringer kan være både en fordel og en ulempe. Responsiviteten gjør det mulig å oppdage trendskifter tidlig, men det kan også reagere på kortvarige pristopper eller prisfall og dermed gi misvisende signaler. For å dempe dette bør tradere vurdere den samlede priskonteksten og om de siste bevegelsene gjenspeiler et reelt trendskifte eller bare midlertidig volatilitet.
Tilpasning og periodelengde
Det er avgjørende å tilpasse LSMAs periodelengde, siden det ikke finnes noen universell innstilling som passer for alle markeder eller handelsstiler. Den valgte perioden bør stemme med traderens strategi, med kortere perioder for dem som vil ha raske handler og lengre perioder for dem som vil fange større trendbevegelser. Det er helt nødvendig å backteste ulike periodelengder for å sikre at LSMA-innstillingene er optimalisert for det aktuelle instrumentet og tidsrammen det handles på.
Integrering av risikostyring
Det kan ikke understrekes nok hvor viktig det er å integrere risikostyring i LSMA-baserte strategier. LSMA bør ikke være den eneste avgjørende faktoren for inngang eller utgang i handler. Det bør i stedet være en del av et bredere system som inkluderer forhåndsdefinerte risikoparametere og stop loss-ordrer. LSMA kan hjelpe med å sette dynamiske stop loss-nivåer som tilpasser seg markedets gjeldende volatilitet og trendstyrke, men disse bør alltid settes innenfor rammene av traderens risikotoleranse.
Kontinuerlig læring og tilpasning
Til slutt bør tradere satse på kontinuerlig læring og tilpasning når de bruker LSMA. Etter hvert som markedsforholdene endrer seg, bør også bruken av LSMA i en handelsstrategi endre seg. Regelmessig gjennomgang av LSMAs ytelse i lys av nylige markedsdata kan avdekke nødvendige justeringer i bruken, slik at indikatoren forblir et verdifullt verktøy i traderens arsenal.
| Hensyn | Formål |
|---|---|
| Vurdering av markedsfase | Tilpasse bruken av LSMA til trendende eller sidelengs markeder |
| LSMAs følsomhet | Balansere responsivitet mot risikoen for signaler skapt av støy |
| Tilpasning og backtesting | Optimalisere periodelengder slik at de passer til handelsmål og markedsatferd |
| Risikostyring | Ta i bruk stop loss-ordrer og risikoparametere for å beskytte mot falske signaler |
| Kontinuerlig læring | Tilpasse bruken av LSMA til skiftende markedsforhold for varig effekt |
5.1. Analysere fordeler og ulemper
Fordeler med LSMA
LSMA gir tradere flere fordeler. Beregningsmetoden, som minimerer summen av kvadratene av avvikene, gir vanligvis en jevnere linje enn tradisjonelle glidende gjennomsnitt. Denne jevnheten kan hjelpe med å identifisere den underliggende trenden med mindre etterslep, slik at tradere potensielt kan fange trender tidligere. LSMAs tilpasningsevne til volatilitetsjusteringer gjør det dessuten mulig å finjustere det til ulike markedsforhold, noe som gjør det mer nyttig i miljøer med både høy og lav volatilitet.
| Fordel | Beskrivelse |
|---|---|
| Jevnhet | Reduserer markedsstøy og gir et tydeligere bilde av trenden. |
| Tidlig trendidentifisering | Minimerer etterslepet når trendskifter oppdages, og kan gi inngangs- og utgangssignaler tidligere. |
| Volatilitetsjusteringer | Kan tilpasses markedsforholdene, noe som øker responsiviteten og nøyaktigheten. |
Ulemper med LSMA
LSMA har imidlertid også ulemper. Følsomheten er en fordel når trender skal oppdages, men kan også gi falske signaler i perioder med markedskonsolidering eller når det reagerer på pristopper. LSMA gir heller ikke mye innsikt i sidelengs markeder, siden det kan gi mange krysninger uten tydelig retning. Behovet for omfattende backtesting og tilpasning til ulike tidsrammer og aktiva kan også være tidkrevende og kan føre til overoptimalisering eller kurvetilpasning.
| Ulempe | Beskrivelse |
|---|---|
| Falske signaler | Følsomhet for prisendringer kan gi misvisende signaler. |
| Lite effektivt i sidelengs markeder | I sidelengs markeder kan det oppstå hyppige krysninger uten tydelig trend. |
| Behov for backtesting | Krever mye testing for å tilpasses bestemte markedsforhold, noe som kan være ressurskrevende. |
I bunn og grunn kan LSMA være et kraftfullt verktøy i traderens arsenal, men det bør brukes med en helhetlig forståelse av egenskapene og sammen med andre former for analyse og risikostyring for å dempe begrensningene.
5.2. Risikostyring med LSMA
Dynamisk plassering av stop loss
Fordi LSMA tilpasser seg prisbevegelser, egner det seg til å sette dynamiske stop loss-nivåer. Ved å plassere en stop loss-ordre litt under LSMA for long-posisjoner, eller over det for short-posisjoner, kan tradere tilpasse risikostyringen til momentumet i den rådende trenden. Denne metoden sørger for at tradere går ut av posisjoner når trenden som fikk dem til å gå inn kan være i ferd med å snu, og beskytter dermed kapitalen mot større drawdowns. Nøkkelen er å sette stop loss i en avstand som tar hensyn til aktivaets normale volatilitet, slik at du ikke blir stoppet ut for tidlig.
Posisjonsstørrelse basert på volatilitet
Tradere kan bruke LSMA som grunnlag for posisjonsstørrelse ved å vurdere den gjeldende markedsvolatiliteten. Et mer volatilt marked, som tilsies av større svingninger rundt LSMA, krever mindre posisjonsstørrelser for å holde et jevnt risikonivå. I mindre volatile forhold kan tradere derimot øke posisjonsstørrelsene. Denne volatilitetsbaserte tilnærmingen sørger for at den mulige nedsiden i hver handel står i forhold til den samlede handelskapitalen, i tråd med sunne prinsipper for risikostyring.
| Markedsforhold | Strategi for posisjonsstørrelse |
|---|---|
| Høy volatilitet | Reduser posisjonsstørrelsen for å styre risikoen |
| Lav volatilitet | Vurder å øke posisjonsstørrelsen innenfor risikotoleransen |
Justere risikoparametere
Å justere risikoparametere i takt med endringer i LSMAs stigningstall kan finjustere en traders risikostyringsstrategi. Et stigningstall som blir brattere kan tyde på økende trendstyrke, noe som kan rettferdiggjøre en tettere stop loss for å sikre mer fortjeneste. Et stigningstall som flater ut kan på den andre siden tyde på en svekket trend og gi grunn til en videre stop loss for å unngå å gå ut på små tilbakeslag. Disse justeringene bør alltid gjøres innenfor traderens overordnede rammeverk for risikostyring og risikotoleranse.
Integrere LSMA med andre risikoindikatorer
Selv om LSMA kan stå sentralt i å sette dynamiske stopper og justere risikoen, kan det gi en mer helhetlig tilnærming til risikostyring å integrere det med andre risikoindikatorer, som Average True Range (ATR). ATR kan hjelpe med å bestemme plasseringen av stop loss ved å gi et mål på aktivaets gjennomsnittlige volatilitet over en gitt periode. Å bruke ATR sammen med LSMA kan hjelpe med å sette mer responsive stop loss-ordrer som er tilpasset både trendens retning og markedets volatilitet.
| Risikoindikator | Formål i risikostyring |
|---|---|
| LSMA | Tilpasser stop loss-ordrer til trendretning og momentum |
| ATR | Gir grunnlag for plassering av stop loss ut fra markedsvolatilitet |
Kontinuerlig risikovurdering
LSMAs responsivitet for prisendringer krever kontinuerlig risikovurdering. Siden indikatoren oppdateres for hvert nye datapunkt, bør tradere vurdere stop loss-ordrer og posisjonsstørrelser på nytt for å sikre at de fortsatt passer til de gjeldende markedsforholdene. Denne vurderingen bør være en fast del av handelsrutinen, slik at risikostyringsstrategiene forblir effektive når markedsdynamikken endrer seg.
5.3. Hvordan markedsforhold påvirker LSMAs ytelse
Markedsvolatilitet og LSMAs responsivitet
Markedsvolatilitet påvirker LSMAs ytelse betydelig. I svært volatile markeder kan LSMA svinge mer, noe som kan føre til flere falske signaler. Tradere må være forsiktige, siden slike forhold kan få LSMA til å reagere på prisstøy i stedet for reelle trendskifter. I markeder med lav volatilitet gir LSMA derimot som regel mer pålitelige signaler, siden utjevningseffekten er tydeligere når prisbevegelsene er mindre uberegnelige.
Trendstyrke og LSMA-signaler
Trendens styrke er en annen viktig faktor som påvirker hvor effektivt LSMA er. Sterke, vedvarende trender er gunstige for LSMAs evne til å følge trender, og gir tydeligere signaler det er lett å handle på. Når trender er svake eller markedsforholdene er rykkete, kan LSMA gi tvetydige signaler, noe som gjør det vanskelig for tradere å avgjøre trendens retning med sikkerhet.
Markedsfase og nytten av LSMA
Det er viktig å forstå markedsfasen når man bruker LSMA. I trendfaser er LSMA mest nyttig, siden det effektivt kan følge og bekrefte trendens retning. I sidelengsfaser svikter derimot LSMAs ytelse, og det blir ofte en horisontal linje som gir lite eller ingen handlingsrettet innsikt og kan føre til flere falske innganger og utganger.
Tilpasningsevne og tilpasning av LSMA
LSMAs evne til å tilpasse seg ulike markedsforhold er et tveegget sverd. Det kan tilpasses ulike volatilitetsnivåer og ulik trendstyrke, men krever også kontinuerlig justering og optimalisering. Tradere må være flinke til å finjustere LSMA-innstillingene, som periodelengden, for å opprettholde effektiviteten i ulike markedsscenarioer.
| Markedsforhold | Effekt på LSMAs ytelse | Hensyn for traderen |
|---|---|---|
| Høy volatilitet | Flere falske signaler | Bruk ekstra filtre |
| Lav volatilitet | Mer pålitelige signaler | Tillit til trendfølging |
| Sterk trend | Tydeligere signaler | Bruk LSMA til inngang/utgang |
| Svak/rykkete trend | Tvetydige signaler | Stol mindre på LSMA |
| Trendende marked | Økt nytteverdi | Tilpass handler til LSMAs retning |
| Sidelengs marked | Begrenset nytteverdi | Se etter alternative indikatorer |
Tradere må være smidige i tilnærmingen og hele tiden vurdere de rådende markedsforholdene for å avgjøre hvordan LSMA presterer nå og hvordan det kan påvirke handelsbeslutningene deres.
Gearede produkter kan føre til raske tap. I Norge er CFD-er for ikke-profesjonelle kunder underlagt begrensninger, blant annet på gearing.